Zones d'opportunité
Le programme « Opportunity Zone » (OZ) est une initiative fédérale visant à encourager le développement économique et la création d’emplois grâce à des investissements privés à long terme dans des collectivités urbaines et rurales désignées comme étant à faibles revenus.
Contexte du programme
Initialement adopté dans le cadre de la loi « Tax Cuts and Jobs Act » de 2017, le programme OZ offre des avantages fiscaux fédéraux aux contribuables qui réinvestissent des gains en capital réalisés dans des fonds d’opportunité éligibles (Qualified Opportunity Funds, QOF) , lesquels investissent à leur tour dans des zones d’opportunité (Opportunity Zones).
En vertu de la loi One Big Beautiful Bill Act (OBBBA) signée par le président Trump, le programme OZ a été pérennisé et modernisé afin de favoriser des investissements ciblés et à long terme. Les investisseurs peuvent bénéficier du report d’imposition sur les plus-values et d’avantages fiscaux supplémentaires liés à la durée de leur investissement, ce qui favorise une formation durable de capital dans les communautés défavorisées.
Zones d'opportunité 2.0
La One Big Beautiful Bill Act (OBBBA) a été promulguée le 4 juillet 2025, rendant ainsi permanent le programme des zones d'opportunité (OZ). En vertu de la loi mise à jour, les zones OZ seront redésignées tous les 10 ans, et plusieurs aspects des conditions d'éligibilité et des mesures incitatives du programme ont été révisés.
En raison de ces changements, toutes les zones OZ actuellement désignées ne sont pas éligibles à une nouvelle désignation selon les critères révisés. Le processus de redéfinition offre aux États la possibilité d'identifier les zones prioritaires à inclure dans la prochaine série de désignations de zones d'opportunité OZ.
La période de dépôt des candidatures au niveau fédéral a débuté le 1er juillet 2026, permettant ainsi aux gouverneurs de soumettre des candidatures pour les zones OZ au U.S. Department of the Treasury. En South Carolina, SC Commerce soutient le gouverneur McMaster dans le processus d’identification et de nomination de jusqu’à 25 % des secteurs de recensement éligibles de l’État pour une désignation en tant que zone d’opportunité (OZ).
Dans le cadre de ce processus, SC Commerce collabore avec les collectivités locales, les organismes de développement économique, les responsables locaux et les citoyens afin de veiller à ce que les candidatures de l'État reflètent les priorités locales.
Changements apportés par l’OBBBA
L'OBBBA apporte plusieurs changements importants au programme des Opportunity Zones :
- Rend le programme OZ permanent et impose que les zones OZ soient redéfinies tous les 10 ans.
- Établit de nouvelles obligations de déclaration pour les QOF et charge le U.S. Department of the Treasury de publier des rapports annuels sur les activités d’investissement et les résultats des zones OZ, renforçant ainsi la transparence quant à l’impact du programme.
- Met à jour les critères d’éligibilité pour les communautés à faibles revenus. En vertu des critères révisés, les secteurs de recensement éligibles doivent respecter certains seuils de revenus ou de pauvreté.
- Supprime l’exception relative aux « secteurs contigus » prévue dans le programme OZ initial.
- Met en place une nouvelle structure d’incitations pour les investissements réalisés à compter du 01/01/2027, comprenant notamment :
- - Une période de report glissante de cinq ans à compter de la date de l’investissement.
- - Une majoration de 10 % de la base fiscale pour les investissements éligibles détenus pendant au moins cinq ans.
-
Renforce les incitations à l’investissement dans les zones OZ rurales. En vertu de la loi mise à jour :
- Une zone rurale est généralement définie comme une zone autre qu'une ville comptant plus de 50 000 habitants ou qu'une zone urbanisée contiguë et adjacente à une telle ville.
- Les investissements éligibles réalisés à compter du 1er janvier 2027 dans des fonds « Opportunity » ruraux peuvent bénéficier d’une réévaluation de 30 % de la base fiscale au bout de cinq ans.
- Le seuil d’amélioration substantielle pour les biens immobiliers éligibles situés entièrement dans une zone d’opportunité (OZ) rurale a été ramené de 100 % à 50 %. Ce changement est entré en vigueur le 4 juillet 2025.
Consultez IRS Notice 2025-50 pour obtenir des précisions supplémentaires sur les zones d'opportunité rurales et l'exigence d'amélioration substantielle.
Présentation générale de la participation aux « Opportunity Zones »
Les « Opportunity Zones » constituent un cadre permettant aux entreprises, aux collectivités et aux investisseurs de collaborer afin de favoriser la croissance économique et d'attirer les investissements privés dans les zones désignées.
*Les exigences relatives aux Opportunity Zones sont établies par la législation fédérale et peuvent faire l’objet d’orientations complémentaires du U.S. Department of the Treasury et de l’IRS.
Pour les entreprises
Les entreprises implantées dans une zone d'opportunité (OZ) peuvent être éligibles à un investissement par l'intermédiaire d'un fonds d'opportunité qualifié (QOF) si elles répondent aux critères fédéraux applicables aux entreprises situées dans une zone d'opportunité qualifiée (QOZ).
Pour les collectivités
Les États et les collectivités locales peuvent recourir aux zones d’opportunité (OZ) pour attirer les investissements privés, stimuler la revitalisation de zones en difficulté ou sous-exploitées, favoriser la création d’emplois et la croissance de l’assiette fiscale, et compléter les mesures d’incitation existantes afin d’améliorer la compétitivité globale.
À l'attention des investisseurs
Il n'est pas nécessaire que les investisseurs résident, travaillent ou exploitent une entreprise dans une zone d'opportunité (OZ) pour participer au programme. Les contribuables éligibles peuvent investir leurs plus-values éligibles par l'intermédiaire d'un QOF et bénéficier d'avantages fiscaux au niveau fédéral dès lors que les conditions requises sont remplies.
Enregistré le 21/05/2026
Webinaire sur les « Opportunity Zones »
Veuillez regarder le webinaire de SC Commerce consacré aux « Opportunity Zones » pour obtenir un aperçu des modifications apportées au programme, des nouveaux critères d'éligibilité et du processus de candidature de South Carolina pour 2026.
Calendrier de sélection des « Zones d’Opportunité » en South Carolina
avril – juin 2026
Période de nomination par la communauté – Terminée
SC Commerce a invité les administrations locales et les organismes de développement économique à travers South Carolina à recommander des secteurs de recensement éligibles pour examen. La période de dépôt des candidatures par la communauté s'est achevée le 15/06/2026.
juin – juillet 2026
Examen et recommandation – terminé
SC Commerce a examiné les propositions émanant des collectivités locales, en tenant compte des données économiques, d'infrastructure et d'investissement pertinentes, afin de formuler des recommandations à l'attention du gouverneur.
juillet – décembre 2026
Examen et nomination par le gouverneur
Le gouverneur et son équipe examinent actuellement les secteurs de recensement proposés afin de déterminer les candidatures définitives de South Carolina pour la désignation « OZ ». Les nominations finales seront soumises au Département du Trésor des États-Unis.
janvier 2027
Les nouvelles « Opportunity Zones » entrent en vigueur
Les zones OZ nouvellement désignées entreront en vigueur le 01/01/2027.
Fonctionnement des « Opportunity Zones »
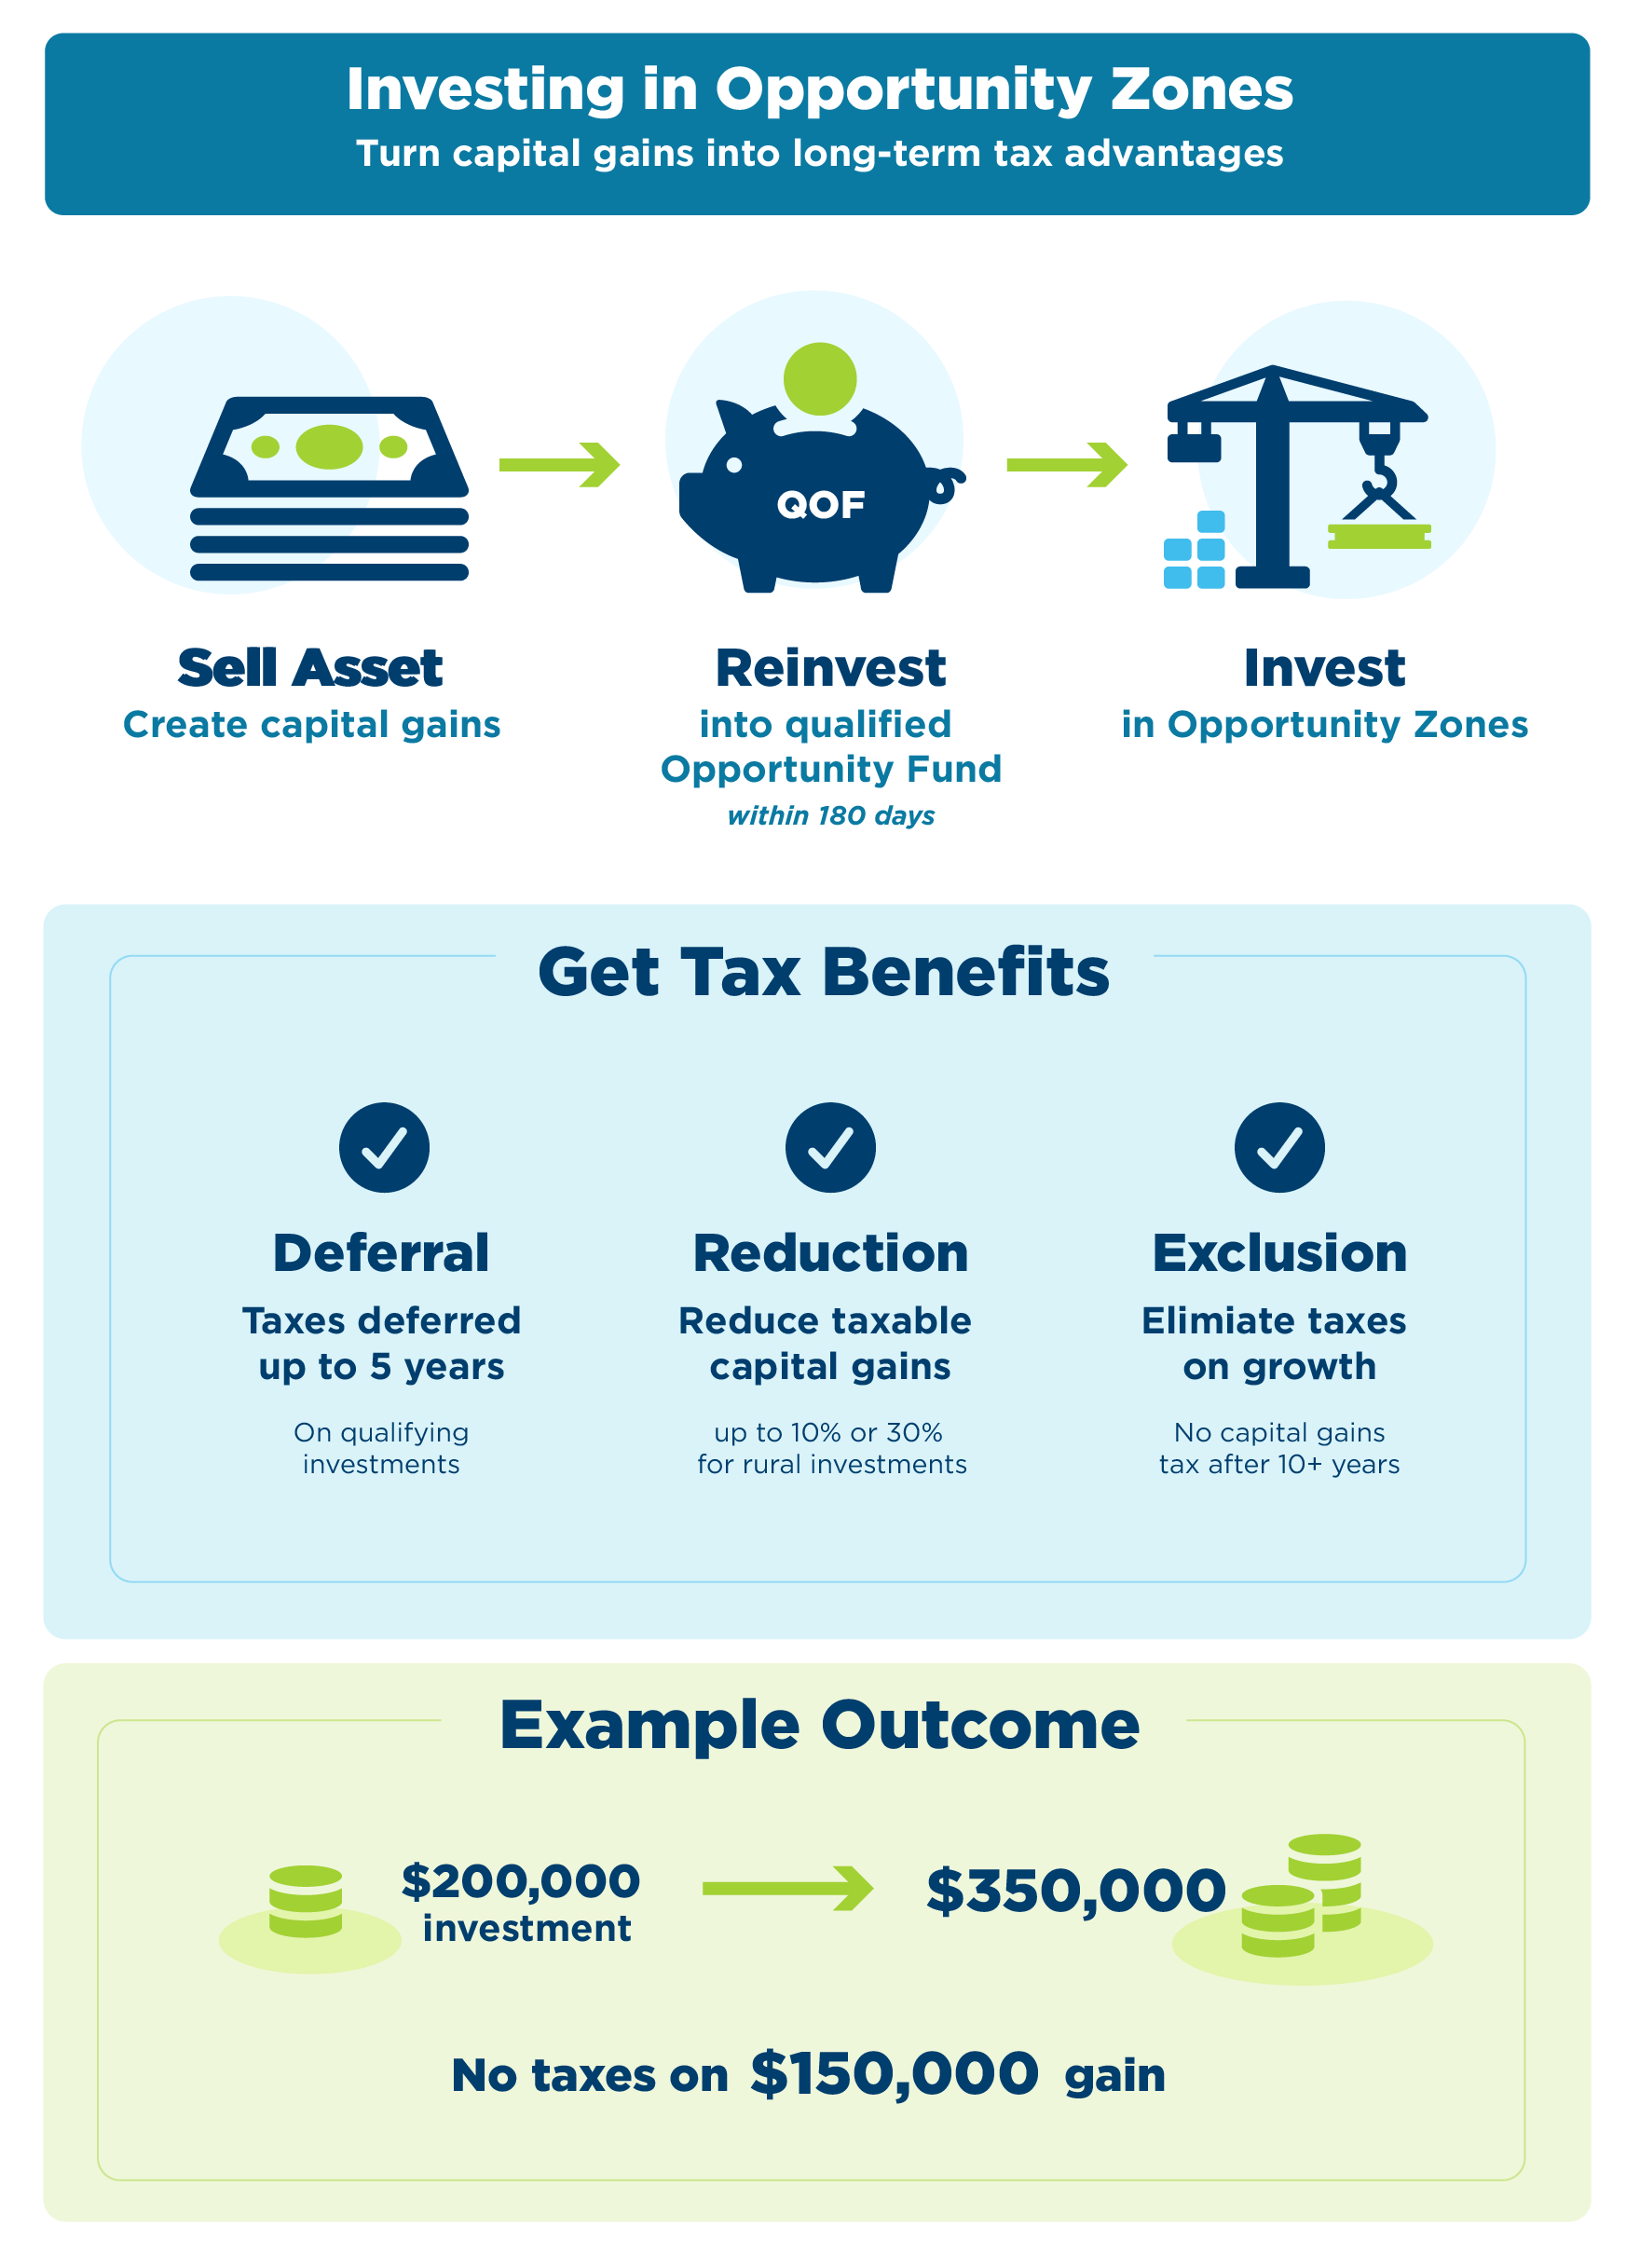
- Étape 1 : Réaliser une plus-value éligible : Un investisseur réalise une plus-value éligible lors de la vente ou de l’échange d’un actif, tel que des actions, un bien immobilier ou un bien d’entreprise.
- Étape 2 : Investir dans un QOF : En règle générale, dans un délai de 180 jours, l’investisseur investit un montant correspondant au gain éligible dans un QOF.
- Étape 3 : Investir dans des QOZ : Le QOF investit dans des biens ou des entreprises éligibles situés au sein de QOZ.
- Étape 4 : Bénéficier d’avantages fiscaux potentiels : Pour les investissements éligibles réalisés à compter du 1er janvier 2027 :
- Report d’imposition : L’impôt sur la plus-value éligible peut généralement être reporté jusqu’à cinq ans à compter de la date de l’investissement dans le QOF.
- Augmentation de la base d’imposition : Un investissement éligible dans un QOF détenu pendant au moins cinq ans bénéficie généralement d’une augmentation de 10 % de la base d’imposition. Les placements éligibles dans un fonds Qualified Rural Opportunity Fund (QOF) peuvent bénéficier d’une augmentation de 30 % de la base d’imposition.
- Avantage à long terme : Les investisseurs qui détiennent un placement éligible dans un QOF pendant au moins 10 ans peuvent être autorisés à exonérer la plus-value réalisée sur ce placement de l’impôt fédéral sur le revenu, sous réserve des conditions fédérales applicables.
Carte interactive des zones d’opportunité de South Carolina
La carte ci-dessous présente les désignations des zones d'opportunité approuvées en 2018 et ne reflète pas les désignations actuelles ou futures. Les zones surlignées en bleu correspondent aux « Opportunity Zones » actuelles, qui ont été désignées en 2018. Lorsque vous utilisez l'outil de recherche, vous devrez peut-être effectuer un zoom arrière pour déterminer si un emplacement se trouve dans une zone mise en évidence.
Cette carte présente les désignations de « zones d'opportunité » approuvées en 2018 et ne reflète pas les désignations actuelles ou futures.
* This address locator is provided as a service to help potential investors determine the likelihood that a particular address falls within an Opportunity Zone. It is not meant to provide a definitive judgement on the qualification of a particular address and should not be used as such. It is advised that all prospective participants in the Opportunity Zone program consult the County of record for a more detailed analysis of the parcel in question as well as evaluate the regulations put forth by the US Department of the Treasury.
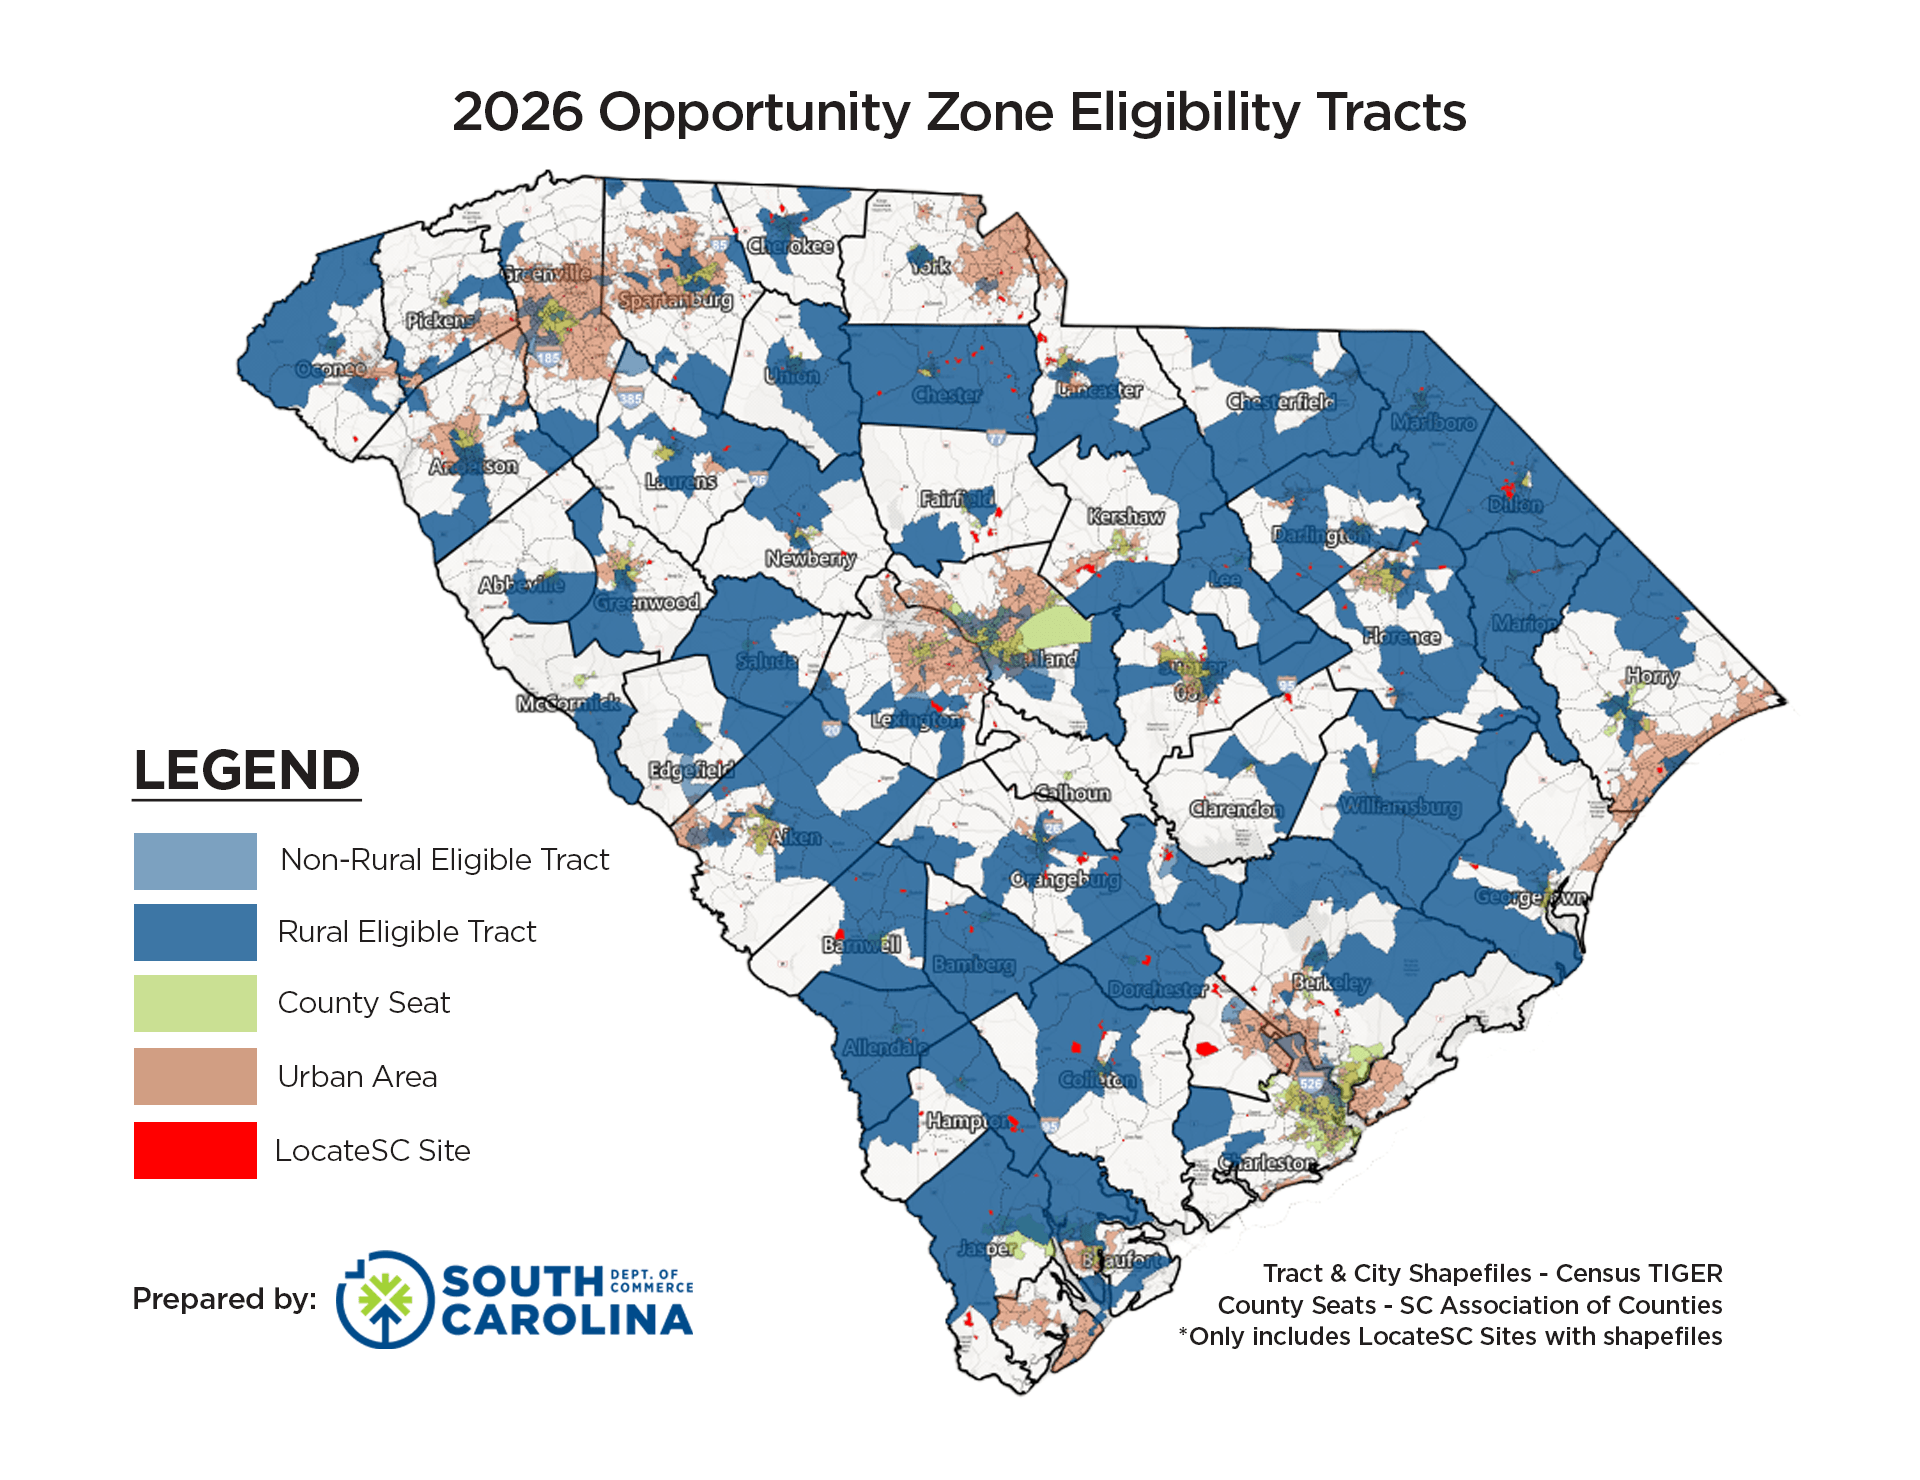
La carte ci-dessous présente les secteurs de recensement pouvant prétendre au statut de « zone d'opportunité », tels que définis par le Trésor américain. Voir https://www.irs.gov/pub/irs-drop/rp-26-14.pdf. Veuillez noter que toutes ces sections éligibles ne seront pas nécessairement désignées comme « zones d’opportunité qualifiées ». Le gouverneur ne peut désigner que 25 % au maximum des sections éligibles.